Kas ir kalibrēšana un kā tā atšķiras no regulēšanas?
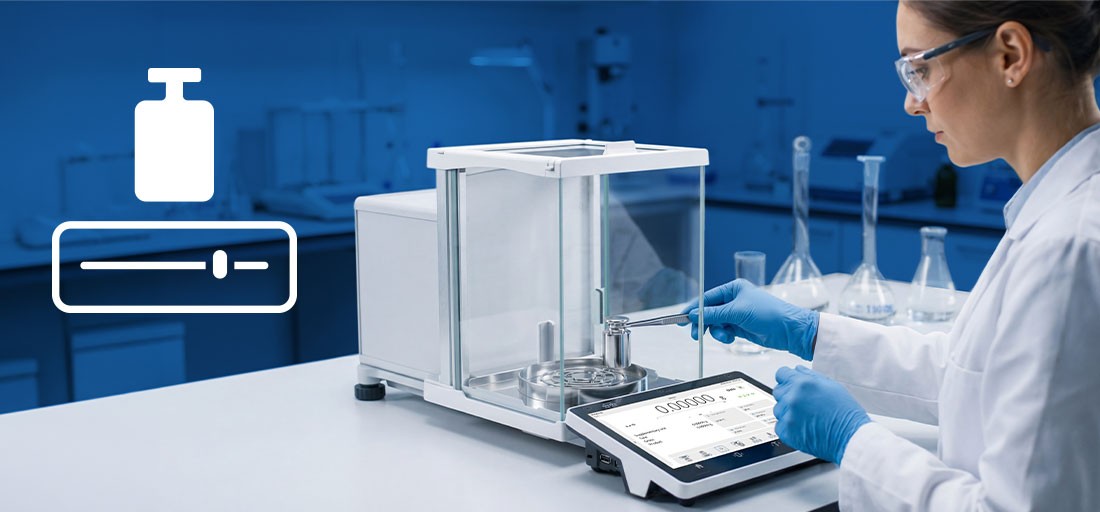
Kalibrēšana ir termins, kas vēsturiski saistīts ar bilances regulēšanas procesu. Tas nozīmē mērīšanas instrumenta noviržu noteikšanu. Pirms kalibrēšanas bilance ir atsauces stāvoklī, tiek veiktas regulēšanas (ja iespējams) un pēc tam tiek noteikta bilances sistemātiskā un nejaušā kļūda. Kalibrēšanas rezultāti tiek sniegti kopā ar to noteikšanas nenoteiktību.
Regulēšana, no otras puses, ir darbību kopums, ar kura palīdzību mērīšanas instrumentu liek darboties atbilstoši tā paredzētajam lietojumam. Elektroniskajām bilancēm ierīces jutība tiek koriģēta, salīdzinot iekšējā regulēšanas standarta svēršanas rezultātu ar tā atsauces vērtību.
Regulēšanas (kalibrēšanas) veidi:
- Automātiska iekšējā regulēšana – kontrolē temperatūras un laika izmaiņas
- Manuāla iekšējā regulēšana – tiek veikta, izmantojot iekšējās regulēšanas bilances pogu
- Ārējā regulēšana – tiek veikta, izmantojot ārēju masas standartu ar deklarētu masu, kuru nevar mainīt.
Piezīme! Ārējā regulēšana ir iespējama bilancēm, kuras nav pakļautas atbilstības novērtēšanai (pārbaudei).
Iekšējā regulēšana (kalibrēšana)
Process ir pilnībā automātisks un neprasa operatora iejaukšanos. Ja svēršanas panna ir noslogota, displejā parādīsies ziņojums, kas lietotājam norāda noņemt slodzi. Ja svēršanas pannas slodze ir maza (līdz aptuveni 4% no bilances maksimālās jaudas), automātiskā regulēšana joprojām notiks, taču svēršanas rezultāti atšķirsies par šīs slodzes masu.
Ārējā regulēšana (kalibrēšana)
Process tiek veikts operatora, izmantojot ārēju masas standartu, kura vērtība ir saglabāta bilances rūpnīcas izvēlnē. Šī funkcija nav pieejama bilancēm, kuras nav pakļautas atbilstības novērtēšanai (pārbaudei).
Iekšējā regulēšana (kalibrēšana) – vai ir vērts par to maksāt papildus?
Iekšējā regulēšana notiek automātiski, kas nozīmē, ka tā neprasa operatora iejaukšanos. Tas nozīmē laika un darba ietaupījumu, un turklāt procesam nav cilvēciskās kļūdas riska. Ja bilance tiks izmantota zonā, kur svēršanas rezultātiem ir juridiskas vai finansiālas sekas, tā ir jāpārbauda, kas nozīmē, ka tai ir jābūt iekšējai regulēšanai. Tas attiecas, cita starpā, uz tādām jomām kā:
- Tirdzniecība un mazumtirdzniecība
- Nodokļi, muitas nodevas, maksas un sodi
- Medicīna un farmācija
- Tiesas, eksperti un administrācija
- Laboratorijas.
Kopsavilkumā, iekšējā regulēšana ir funkcija, par kuru ir vērts maksāt papildus.